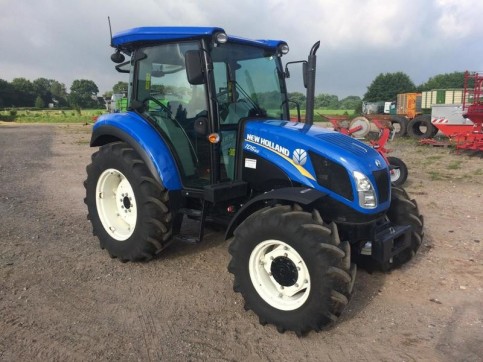
| Արտադրող երկիր | Չինաստան |
| Բրենդ | Tavol |
| Շարժիչի հզորություն | 100 ձիաուժ |
| Շարժիչի բրենդ |
YTO |
| Շարժիչի մխոցների քանակ | 4 |
| Մաքսիմալ պտտվող մոմենտ | 2300 – 2600 պ/ր |
| Վառելիքի բաքի տարողությունը | 90 լիտր |
| Փոխանցման տուփ | Մեխանիկական, աստիճանավոր |
| Փոխանցումատուփերի քանակ | 12 առաջ/12 հետ |
| Հզորության փոխանցման լիսեռ /PTO/ | 540/760 պտույտ/րոպեում |
| Լայնություն | 1350 մմ |
| Օդորակիչ (կոնդիցիոներ) | առկա |
| Փակ խցիկ | առկա |
| Անիվների քարշակ | 4 անիվը քարշակող /4x4/ |
| Մինիմում շրջադարձի շառավիղ | 4․2 |
| Lessee |
|
|---|---|
| Currency |
|
| Annual Nominal Interest Rate**** |
|
| Annual Effective Interest Rate |
|
| Financing Limit |
|
| Leasing Term | 36 - 120 months |
| Down Payment | Starting from 20% |
| One-time Leasing Commission Fee | 0%-1․5% |
| Penalties | 0.13% per day for overdue leasing payments |
| Transaction Collateral |
|
| Insurance Of The Leased Asset*** | Mandatory insurance for the entire lease term |
*Special terms apply where government subsidy programmes or funds are available, including the possibility of a reduced interest rate.
**In the event of full early repayment within the first six months, interest for the entire six-month period shall be payable.
***The Company cooperates with all insurance companies.
For the complete terms and conditions, please refer to: Tariffs 01.09.2026
Other Terms
All other terms shall apply in accordance with Decision No. 355-L of the Government of the Republic of Armenia, dated 26 March 2020.
*For individuals, these terms apply to leasing provided within the framework of the Law of the Republic of Armenia on Consumer Credit.
*Special terms apply where government subsidy programmes or funds are available, including the possibility of a reduced interest rate.
**The leasing interest rate, down payment and financing term depend on the risk profile of the transaction, the type of asset being acquired and the specific characteristics of the business.
Իրավաբանական անձանց համար`
• Լիզինգի հայտ (և բնօրինակ, և պատճեն)
• Անձնագիր և սոց. Քարտ կամ նույնականացման քարտ (հիմնադիրների, մասնակիցների, տնօրենի, երաշխավոր/ների),
• Պետ. Ռեգիստրից տեղեկանք
• Կանոնադրություն (պատճեն),
• Սեփականության վկայական կամ վարձակալական պայմանագիր (պատճեն),
• Լիցենզիա (լիցենզավորված գործունեության համար) (պատճեն),
• Վճարվող հարկատեսակների վերաբերյալ նախորդ 12 ամսվա ամփոփ հաշվարկներ (պատճեն),
• Շահութահարկ (պատճեն),
• Փոխանցման հաշիվ կամ կոմերցիոն առաջարկ մատակարար ընկերությունից (պատճեն),
• Դիմողի և երաշխավոր/ների «ԱՔՌԱ Քրեդիտ Ռեփորթինգ» ՓԲԸ-ի հարցման համաձայնագրեր (բնօրինակ),
• Բանկային հաշիվների շարժ նախորդ 12 ամսվա (պատճեն),
• Այլ փաստաթղթեր ըստ պահանջի:
Ֆիզիկական անձանց համար՝
• Անձնագիր և սոց. քարտ կամ նույնականացման քարտ (դիմողի, երաշխավորների), (պատճեն),
• Զուտ աշխատավարձի մասին տեղեկանք և եկամուտը հաստատող այլ փաստաթղթեր, սեփականության վկայականներ (բնօրինակ),
• Ընտանիքների անդամների եկամուտների հավաստման մասին տեղեկանքներ (հաճախորդի եկամուտների ակնհայտ ոչ բավարար լինելու դեպքում) (և' բնօրինակ, և' պատճեն)
• Երաշխավոր/ների եկամուտը հաստատող փաստաթղթեր (բնօրինակ)
• Դիմողների և երաշխավոր/ների «ԱՔՌԱ Քրեդիտ Ռեփորթինգ» ՓԲԸ-ի հարցման համաձայնագիր (բնօրինակ),
• Այլ փաստաթղթեր՝ ըստ պահանջի:
1. Ի՞նչ է վարկային պատմությունը:
«Վարկային տեղեկատվության շրջանառության և վարկային բյուրոների գործունեության մասին» ՀՀ օրենքի համաձայն վարկային տեղեկատվությունը վարկային տեղեկատվության սուբյեկտի կողմից ստանձնած պարտավորությունների վերաբերյալ տեղեկատվությունն է, որը ցույց է տալիս վարկային տեղեկատվության սուբյեկտի պարտքերը, վճարումները, վճարումների սովորությունները կամ պարտավորությունների կամ դրանց կատարման վերաբերյալ տեղեկատվություններ:
Այն, որպես կանոն, օգտագործվում է ֆինանսական կազմակերպությունների կողմից վարկերի տրամադրման, ինչպես նաև արտադրող և վաճառող կամ ծառայություններ մատուցող կազմակերպությունների կողմից՝ տարաժամկետ վճարման սկզբունքով («ապառիկ») ապրանքների/ծառայությունների իրացման վերաբերյալ որոշում կայացնելու ընթացքում:
Վարկային պատմությունը հաճախորդի դրամային պարտավորությունների վերաբերյալ տեղեկատվությունն է, որը ցույց է տալիս հաճախորդի պարտքերը, վճարումները, ինչպես նաև պարտավորությունների կամ դրանց կատարման վերաբերյալ տեղեկատվություններ: Վարկային պատմության վերաբերյալ մանրամասն՝ www.abcfinance.am
2. Ու՞ր դիմել , եթե վարկային պատմությունը սխալ է կամ առկա է բողոք բյուրոյի հանդեպ:
Եթե վարկառուի վարկային պատմության մեջ առկա են սխալ կամ թերի տվյալներ, ապա պարզաբանման և ուղղման նպատակով վարկառուն՝ համաձայն «Վարկային տեղեկատվության շրջանառության և վարկային բյուրոների գործունեության մասին» ՀՀ օրենքի 20-րդ հոդվածի դրույթների, կարող է այդ մասին տեղեկացնել վարկային բյուրոյին կամ ուղղակիորեն դիմել տեղեկատվություն տրամադրող սուբյեկտներին (վարկային տեղեկատվության աղբյուրին): Տեղեկացումը կարող է իրականացվել համապատասխան գրավոր դիմում վարկային բյուրոյին ներկայացնելու միջոցով կամ էլեկտրոնային եղանակով՝ առցանց ռեժիմում Իմ ԱՔՌԱ անձնական գրասենյակից: ԱՔՌԱ-ի կողմից տրամադրված վարկային զեկույցների վերաբերյալ հաճախորդների բողոքների ընդունման/ստացման, քննարկման և վերջիններիս արձագանքման գործընթացը, գործողությունների հաջորդականությունը սահմանվում է «ԱՔՌԱ Քրեդիտ Ռեփորթինգ» ՓԲԸ-ի «Վեճերի լուծման ընթացակարգ»-ով:
3. Ի՞նչ է վարկային զեկույցը (վարկային ամփոփ (սքոր) գնահատական):
Վարկային զեկույցը գրավոր կամ էլեկտրոնային փաստաթուղթ է, որը պարունակում է վարկային տեղեկատվության սուբյեկտի (ֆիզիկական կամ իրավաբանական) և նրա կողմից ստանձնած տնտեսվարող կազմակերպությունների նկատմամբ ֆինանսական պարտավորությունների կատարման վերաբերյալ տեղեկատվություն:
Զեկույցը կազմված է ԱՔՌԱ գործընկեր կազմակերպություններից ստացված տվյալների հիման վրա և արտացոլում է հարցման պահից վերջին 5 տարվա վարկային տվյալները:
Վարկային ամփոփ (սքոր) գնահատականը հաճախորդի վարկային պատմության ուսումնասիրության հիման վրա ձևավորված Հաճախորդի վարկունակության և վարկարժանության թվային գնահատականն է: Վարկային ամփոփ (սքոր) գնահատականի վերաբերյալ մանրամասն՝ www.acra.am, www.abcfinance.am
4. Հաճախորդի կողմից տրված համաձայնության հիման վրա` «ԱՐՄԼԻԶԻՆԳ» ՈՒՎԿ ՓԲԸ (այսուհետ` Ընկերություն) կողմից կատարվում են հաճախորդի ներկա և անցյալ դրամական պարտավորությունների մասին հարցումներ` Ընկերությունում հաճախորդի` դրամական պարտավորություններ ստանձնելու/ունենալու, երրորդ անձի/անձանց պարտավորությունների երաշխավոր լինելու, հաճախորդի նախաձեռնությամբ վերջինիս լիզինգի տրամադրման/վարկավորման հնարավորությունները դիտարկելու նպատակով: Սույն կետում նշված նպատակով կատարվող հարցումների քանակը կարող է ազդեցություն ունենալ (այդ թվում բացասական) հաճախորդի վարկային ամփոփ գնահատականի վրա:
5. Ընկերությունը հաճախորդ/ներ/ի լիզինգի տրամադրման/վարկավորման նպատակով կիրառում է ՖԱՅԿՈ սքոր գնահատականը, որի ձևավորման վրա ազդող գործոններից են, վարկերի սպասարկման որակը, վարկային պատմության մեջ ուշացումների առկայությունը, մարումների ուշացումների տևողությունը, վարկերով ծանրաբեռնվածությունը, վարկային պատմության տևողությունը, նախկինում օգտագործված վարկերի տեսակները, նոր վարկային դիմումները։ ՖԱՅԿՈ սքորի վերաբերյալ մանրամասն՝ www.acra.am
6. Ինչպե՞ս կարող եք բարելավել վարկային պատմությունը:
Նախ, անհրաժեշտ է լիովին մարել նախկինում գոյացած ժամկետանց պարտավորությունների վճարումները: Բացի այդ, ներկա պահին գործող վարկերի մասով անհրաժեշտ է բացառել ժամկետանց՝ նույնիսկ մեկ օրվա կտրվածքով պարտավորությունների գոյացումը:
Վարկային պատմությունը և/կամ Վարկային ամփոփ (սքոր) գնահատականը բարելավելու նպատակով հաճախորդին խորհուրդ է տրվում.
6.1. լիովին մարել նախկինում գոյացած ժամկետանց պարտավորությունների վճարումները,
6.2. գործող վարկերի մասով բացառել ժամկետանց՝ նույնիսկ մեկ օրվա կտրվածքով պարտավորությունների գոյացումը:
6.3. նվազեցնել առկա վարկերի քանակը՝ դրանք մարելով մասամբ կամ լիովին,
6.4. նվազեցնել առկա վարկերի մնացորդները,
6.5. նվազեցնել տրված երաշխավորությունների քանակը և գումարը,
6.6. ապահովել տրված երաշխավորությունների մասով ժամկետանց գումարների լիովին մարումը:
*** Տուժանքի (տույժի և/կամ տուգանքի) փաստացի կիրառման դեպքում Տուժանքի տարեկան դրույքաչափը և/կամ Տուժանքների հանրագումարի չափը գործում է ՀՀ օրենսդրությամբ նշված թույլատրելի առավելագույն չափերի սահմաններում։
By entering the price of the product being purchased, the down payment percentage, the annual interest rate, and the term (in months) in the calculator below, you can calculate the amount of monthly repayments using the annuity calculation method.

Currency
Subscribe and be the first to get news